En opposition à un prêt traditionnel, le prêt à taux zéro comporte zéro intérêts et offre la possibilité d’un remboursement différé qui se déclenche 5 à 15 ans après son obtention.
Le PTZ figure parmi les dispositifs d’aide les plus avantageux de l’immobilier neuf grâce aux économies qu’il permet de réaliser et à la flexibilité de remboursement qui le caractérise.
Il a été mis en place par l’état pour donner un coup de pouce aux ménages désireux de devenir propriétaires.
Bien qu’impliquant un certain nombre de conditions, portant notamment sur les revenus, il reste ouvert au plus grand nombre des Français.
On estime à 80% le nombre de ménages pouvant y prétendre. En outre, le PTZ peut être complémentaire avec des prêts classiques ou un PAS (Prêt d’Accession Sociale) ou encore avec la TVA réduite à 5,5%.

Le PTZ intervient toujours comme un prêt complémentaire au prêt classique.
Il peut financer jusqu’à 40 % du prix du logement. Cela représente, toutefois, une partie non négligeable de la somme à engager permettant ainsi de réduire à long terme le coût de revient de l’achat immobilier (au regard de l’absence d’intérêt à débourser). Le montant du PTZ prend en compte 3 facteurs : vos revenus, le prix du bien et la zone géographique de ce dernier.
Une fois contracté, le prêt à taux zéro ne se rembourse pas immédiatement. Vous bénéficiez d’une période de différé de 5, 10 ou 15 ans en fonction de votre situation personnelle. Cette période de différé vous permet de concentrer, dans un premier temps, votre effort financier sur votre prêt classique. En somme, pendant plusieurs années, vos charges mensuelles seront fortement réduites. Au final, le PTZ permet d’acheter sa résidence principale et de se constituer un patrimoine avec un effort financier maîtrisé.
Il est possible de contracter un prêt à taux zéro auprès des banques. En effet, la plupart des organismes bancaires ont signé une convention avec l’état. Tout comme pour un prêt traditionnel, la banque étudie votre dossier pour évaluer votre capacité de financement. De plus, vous n’avez pas à payer de frais de dossier et de frais d’expertise.
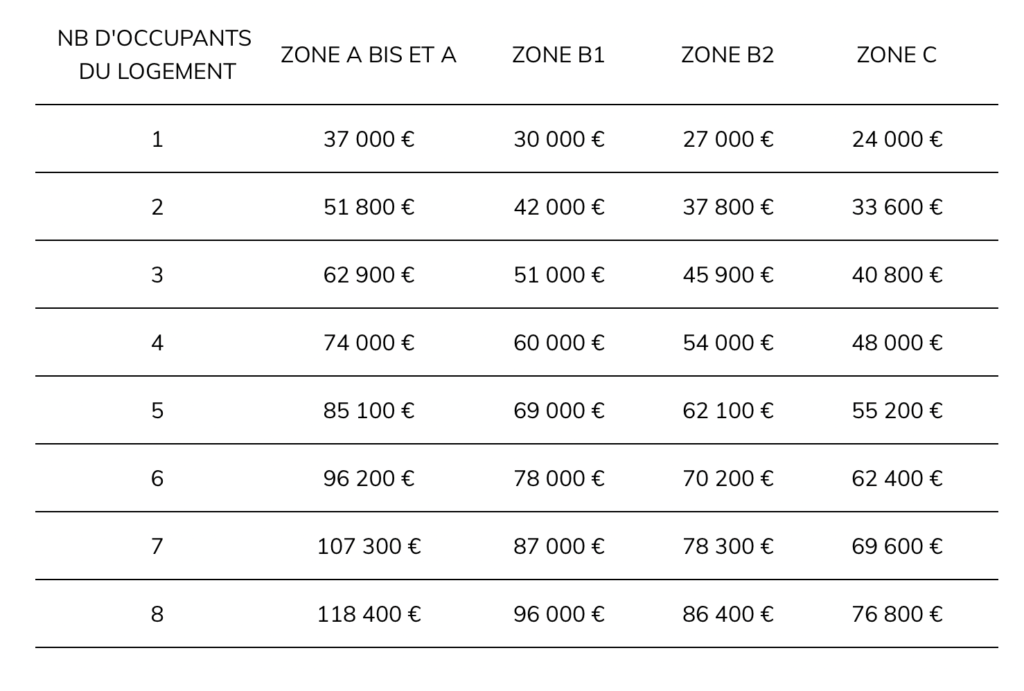
Ressources maximales selon le nombre d’occupants et la localisation du logement :
Il est à noter que les frais annexes tels que les frais de notaire, les droits d’enregistrement ou l’achat de mobilier ne peuvent être couverts par le PTZ.
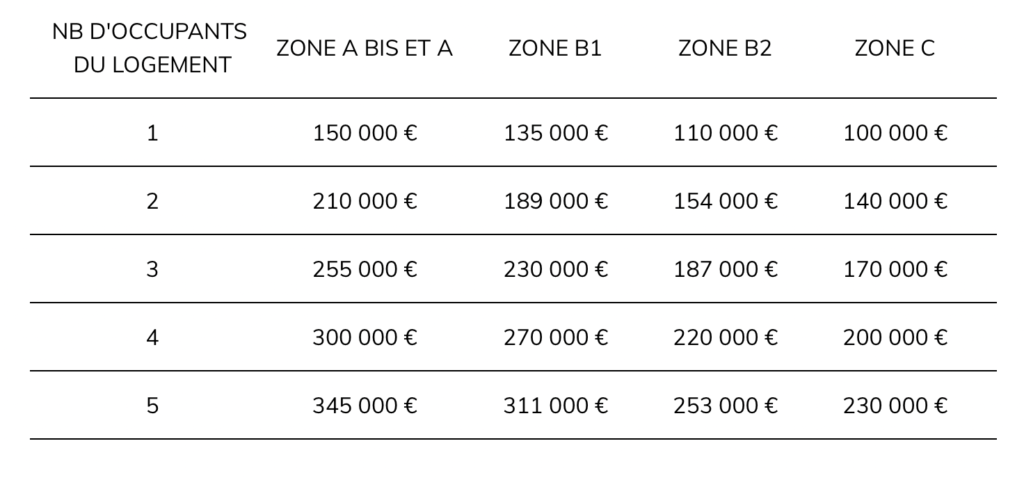
Par ailleurs, le prix du logement devra répondre à un plafonnement variant en fonction des zones géographiques.
La localisation jouera également sur le taux de financement, jusqu’à 40% du prix du bien pour les zones A bis, A et B1 et 20% pour les zones B2 et C
Fermer le MENU